Как выглядит финансово грамотный человек: признаки и привычки
Знаете это чувство? Вы смотрите на коллегу, который только что купил новую машину в кредит, а через месяц жалуется, что не может позволить себе нормальный отпуск. Или видите соседа, который всегда «в минусе» до зарплаты, но при этом носит брендовые кроссовки. Мы часто путаем внешние атрибуты богатства с реальной финансовой устойчивостью. Но как на самом деле выглядит финансово грамотный человек? Спойлер: он не обязательно ездит на Мерседесе и ест устрицы каждый день.
Финансовая грамотность - это не про то, сколько денег вы зарабатываете. Это про то, как вы ими управляете. В России уровень финансовой грамотности растет, но по данным Банка России, лишь около 30% граждан ведут учет своих расходов системно. Остальные живут в режиме авось-авось. Давайте разберем по полочкам (и по кошелькам), какие привычки отличают того, кто спит спокойно, от того, кто постоянно дергается от каждого уведомления банка.
У него есть план, а не просто зарплата
Первое и самое важное отличие финансово грамотного человека - наличие плана. Не абстрактного «хочу стать богатым», а конкретного финансового маршрута. Представьте, что вы садитесь в такси без адреса назначения. Водитель крутит руль, бензин кончается, а вы все еще в центре города. Так же работает жизнь без бюджета.
Грамотный человек знает три цифры о себе лучше, чем свой номер телефона:
- Точный доход за вычетом налогов. Не оклад из договора, а реальные деньги на карте.
- Постоянные расходы. Аренда, коммуналка, подписки, продукты первой необходимости.
- Переменные расходы. Развлечения, одежда, спонтанные покупки.
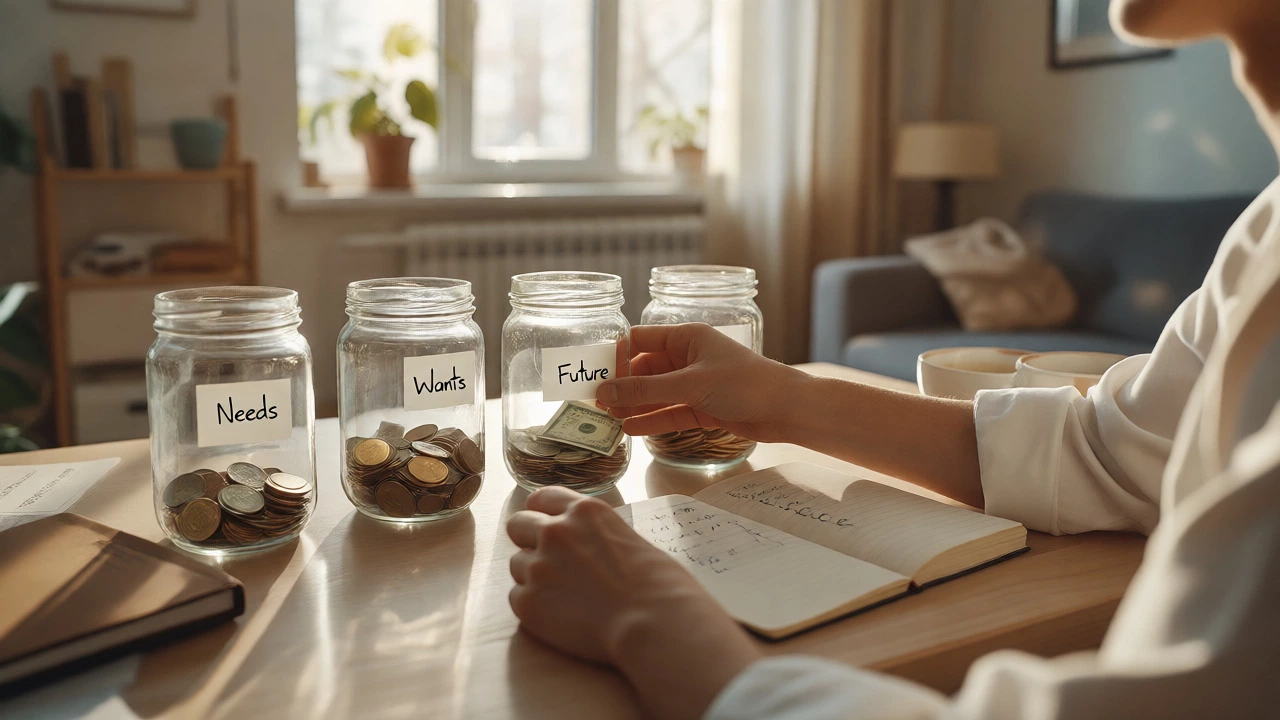
Он использует правило 50/30/20 или его адаптированные версии. Например, 50% идет на нужды, 30% на желания, 20% на будущее. Если вы тратите 100% дохода и берете микрозаймы на еду, вы не управляете деньгами - деньги управляют вами. Начните с малого: скачайте приложение для учета финансов или ведите таблицу в Excel. Через месяц вы будете шокированы тем, сколько уходит на кофе навынос и подписки на сервисы, которыми не пользуетесь.
| Критерий | Финансово грамотный человек | Человек без системы |
|---|---|---|
| Отношение к кредиту | Инструмент для достижения цели под низкий процент | Способ закрыть дыру в бюджете или купить статус |
| Реакция на непредвиденные расходы | Использует резервный фонд | Берет новый заем или просит в долг |
| Знание своих долгов | Знает точную сумму и график платежей | Помнит примерно, боится открывать банковское приложение |
| Подписки | Регулярно проверяет и отключает ненужное | Забыл про пробный период, платит годами |
Подушка безопасности - не миф, а реальность
Если спросить любого россиянина, есть ли у него финансовая подушка, многие ответят утвердительно. Но если уточнить размер, картина печальная. Финансово грамотный человек понимает, что подушка безопасности - это не инвестиции в акции и не наличные в тумбочке. Это ликвидные средства на отдельном счете, которые покрывают ваши обязательные расходы на срок от 3 до 6 месяцев.
Зачем столько? Представьте, что вас уволили. Поиск новой работы занимает время. В Санкт-Петербурге, где рынок труда конкурентный, процесс может затянуться. За это время нужно платить за жилье, есть, одеваться. Без подушки вы начнете паниковать, соглашаться на первую попавшуюся работу с плохими условиями или лезть в кредитные карты под 20-30% годовых. Грамотный человек держит эти деньги на накопительном счете или коротком вкладе. Да, инфляция их немного съедает, но зато они всегда доступны и не привязаны к волатильности рынка.
Как собрать такую подушку, если зарплата средняя? Правило «заплати сначала себе». Как только пришли деньги, сразу переводите 10-15% на отдельный счет. Даже если это 3000 рублей. Со временем сумма станет комфортной. Главное - не трогать эти деньги на новые айфоны или ремонт кухни. Они нужны для катастроф, а не для желаний.
Долги под контролем, а не наоборот
Все берут кредиты. Ипотека - это нормально. Автокредит на рабочую лошадку - тоже ок. Проблема возникает, когда долги становятся самоцелью. Финансово грамотный человек четко разделяет «хорошие» и «плохие» долги.
Хороший долг помогает заработать или сохранить здоровье. Например, ипотека, где платеж составляет не более 30-40% от дохода. Или образовательный кредит, который повысит вашу квалификацию и будущий заработок. Плохой долг - это потребительские займы на вещи, которые быстро дешевеют или исчезают. Телефон за 100 тысяч в рассрочку на год, пока вы носите старый чехол, - это классический пример.
Вот простой тест: если вы не можете назвать общую сумму всех своих долгов прямо сейчас, вам пора сесть и посчитать. Откройте БКИ (бюро кредитных историй) - там будет полная картина. Грамотный человек следит за своей кредитной историей, потому что от нее зависит ставка по будущим кредитам. Просрочки портят рейтинг, а высокий рейтинг экономит сотни тысяч рублей на процентах за годы.
Деньги работают, даже когда вы спите
Многие боятся слова «инвестиции». Кажется, что это только для миллионеров или мошенников. На самом деле, оставить деньги на обычном текущем счете с нулевой ставкой - значит гарантированно терять их покупательную способность. Инфляция в России колеблется, но она всегда есть. Если ваш вклад дает 8%, а цены выросли на 9%, вы стали беднее на 1%.
Финансово грамотный человек начинает инвестировать рано, пусть и с малых сумм. Ему не нужно быть брокером с Уолл-стрит. Он понимает базовые принципы диверсификации. Не кладет все яйца в одну корзину. У него могут быть облигации федерального займа (ОФЗ) для надежности, немного акций для роста и золотые слитки или валюта для защиты от геополитических рисков.
Главная ошибка новичков - пытаться угадать рынок. «Куплю биткоин на дне, продам на хаях». Опытный инвестор знает: время на рынке важнее тайминга рынка. Регулярные пополнения счета раз в месяц дают лучший результат, чем попытки поймать удачный момент раз в год. Используйте сложные проценты. Albert Einstein называл их восьмым чудом света. Чем раньше начнете, тем меньше усилий потребуется в будущем.
Эмоциональный контроль вместо импульсивных покупок
Финансовая грамотность тесно связана с психологией. Маркетологи знают, как давить на наши боли. Скидка 70% вызывает выброс дофамина. Новое платье обещает уверенность в себе. Новый гаджет обещает продуктивность. Но после покупки наступает опустошение.
Грамотный человек применяет правило 72 часов. Хочется купить что-то дорогое (не из списка необходимых)? Подождите три дня. Часто желание проходит. Если нет - проверьте, есть ли на это свободные деньги в категории «желания». Если придется брать из категории «будущее» или залезать в кредит - покупка не стоит того.
Также важно уметь говорить «нет». Нет друзьям, зовущим в дорогой ресторан, когда вы копите на квартиру. Нет коллегам, предлагающим совместный корпоратив за 10 тысяч, если вы хотите остаться в плюсе. Границы личного бюджета священны. Внешняя скромность часто маскирует внутреннюю свободу.
Постоянное обучение и адаптация
Финансовые инструменты меняются. Появляются новые виды счетов, меняются налоги, появляются цифровые активы. Человек, который получил диплом бухгалтера в 2005 году и больше ничего не читал, рискует отстать. Финансово грамотный человек читает новости экономики, но фильтрует шум. Он не верит блогерам, обещающим 100% годовых без риска. Он проверяет информацию на сайтах регуляторов, таких как Банк России.
Он регулярно пересматривает свои финансовые цели. То, что было актуально в 25 лет (покупка машины), может стать неважным в 35 (покупка квартиры или образование детей). Гибкость мышления позволяет адаптироваться к кризисам. Когда экономика штормит, паникеры продают активы в убыток. Грамотные люди покупают недооцененные активы или укрепляют подушку безопасности.
Практические шаги для старта
Вы узнали себя в негативных примерах? Не страшно. Никто не рождается с инстинктом инвестора. Вот чек-лист, чтобы начать меняться уже сегодня:
- Аудит расходов. Выгрузите выписку из банка за последние 3 месяца. Раскрасьте статьи расходов. Где утечка?
- Создание резерва. Откройте отдельный счет. Переведите туда первые 5000 рублей. Назовите его «Неприкосновенный запас».
- Оптимизация подписок. Зайдите в настройки Apple ID или Google Play. Отключите все, чем не пользовались последний месяц.
- Проверка кредитной истории. Закажите бесплатный отчет в БКИ. Убедитесь, что там нет ошибок и чужих кредитов.
- Образовательный минимум. Прочтите одну книгу по личным финансам за месяц. Начните с простых авторов, избегайте эзотерики типа «думай и богатей» без конкретики.
Финансовая грамотность - это не конечная точка, а путь. Вы будете ошибаться. Купите ненужную вещь. Пропустите платеж. Это нормально. Важно не останавливаться и корректировать курс. Через год вы посмотрите на свои старые траты и удивитесь, как можно было так жить. А через пять лет заметите, что страх перед будущим сменился спокойной уверенностью.
Нужно ли много зарабатывать, чтобы быть финансово грамотным?
Нет. Финансовая грамотность - это навык управления ресурсами, а не объем этих ресурсов. Человек с доходом 50 000 рублей, ведущий бюджет и имеющий подушку безопасности, находится в более выгодном положении, чем человек с доходом 500 000 рублей, живущий в кредит и не имеющий накоплений. Ключевой фактор - дисциплина и планирование, а не размер чека.
Где лучше хранить подушку безопасности в 2026 году?
Для подушки безопасности важна доступность и сохранность, а не высокая доходность. Оптимальный вариант - накопительный счет в надежном банке с возможностью снятия без потери процентов или короткий вклад на 3-6 месяцев. Избегайте длинных депозитов с блокировкой средств и фондов рынка акций, так как в момент потребности деньги могут оказаться в просадке.
Как бороться с импульсивными покупками?
Используйте правило ожидания. Для крупных покупок (более 10-15% от месячного дохода) установите паузу в 3-7 дней. Часто эмоциональная составляющая угасает, и потребность пропадает. Также помогает метод «конвертов»: выделяйте фиксированную сумму на развлечения и покупки в начале месяца. Когда деньги в конверте заканчиваются, покупки прекращаются до следующего периода.
Стоит ли избегать любых кредитов?
Нет, полный отказ от кредитов не всегда рационален. Ипотека позволяет решить жилищный вопрос быстрее, чем копение на полную стоимость. Главное условие: ежемесячный платеж не должен превышать 30-40% вашего чистого дохода, а цель кредита должна быть понятной и полезной. Избегайте потребительских кредитов на товары длительного пользования, если нет веских причин.
С чего начать инвестировать новичку?
Начните с определения цели и горизонта инвестирования. Для начала изучите основы: что такое акции, облигации, ETF. Откройте индивидуальный инвестиционный счет (ИИС), чтобы получить налоговый вычет. Начните с консервативных инструментов, таких как ОФЗ или фонды денежного рынка, чтобы почувствовать механизм работы биржи без большого стресса. Диверсифицируйте портфель, не вкладывая все в одну бумагу.